Кому платять роялті?
Хто платить роялті?
Ро́ялті (англ. royalties) — а́вторське — платежі за користування, котрі «ліцензіат» (отримувач ліцензії, патенту, англ. licensee) сплачує «ліцензіару» (продавцю ліцензії, патенту, англ. licensor) за поточне користування активами, найчастіше правами інтелектуальної власності.
Що таке роялті простими словами?
Простими словами, «роялті» – це винагорода, котру отримує автор за використання його твору.
Що таке роялті та як відображається в обліку?
Роялті — це платіж чи сукупність платежів за користування активом його власнику. Здебільшого під роялті розуміються платежі за використання об'єктів права інтелектуальної власності (зокрема майнових авторських і суміжних прав).
Який податок з роялті?
Роялті оподатковуються за правилами, встановленими для оподаткування дивідендів, за ставкою 15 % від бази оподаткування (пп. 170.3.1 п. 170.3 статті 170 ПКУ та п. 167.1 статті 167 ПКУ).
Що таке роялті Роялті — це платежі за користування інтелектуальною власністю Роялті і права інтелектуальної власності Роялті — це плата за користування Роялті: що це у “податковому” розумінні Роялті: що це у “бухгалтерському” розумінні Роялті: визначення Що має бути в ліцензійому договорі, аби роялті …
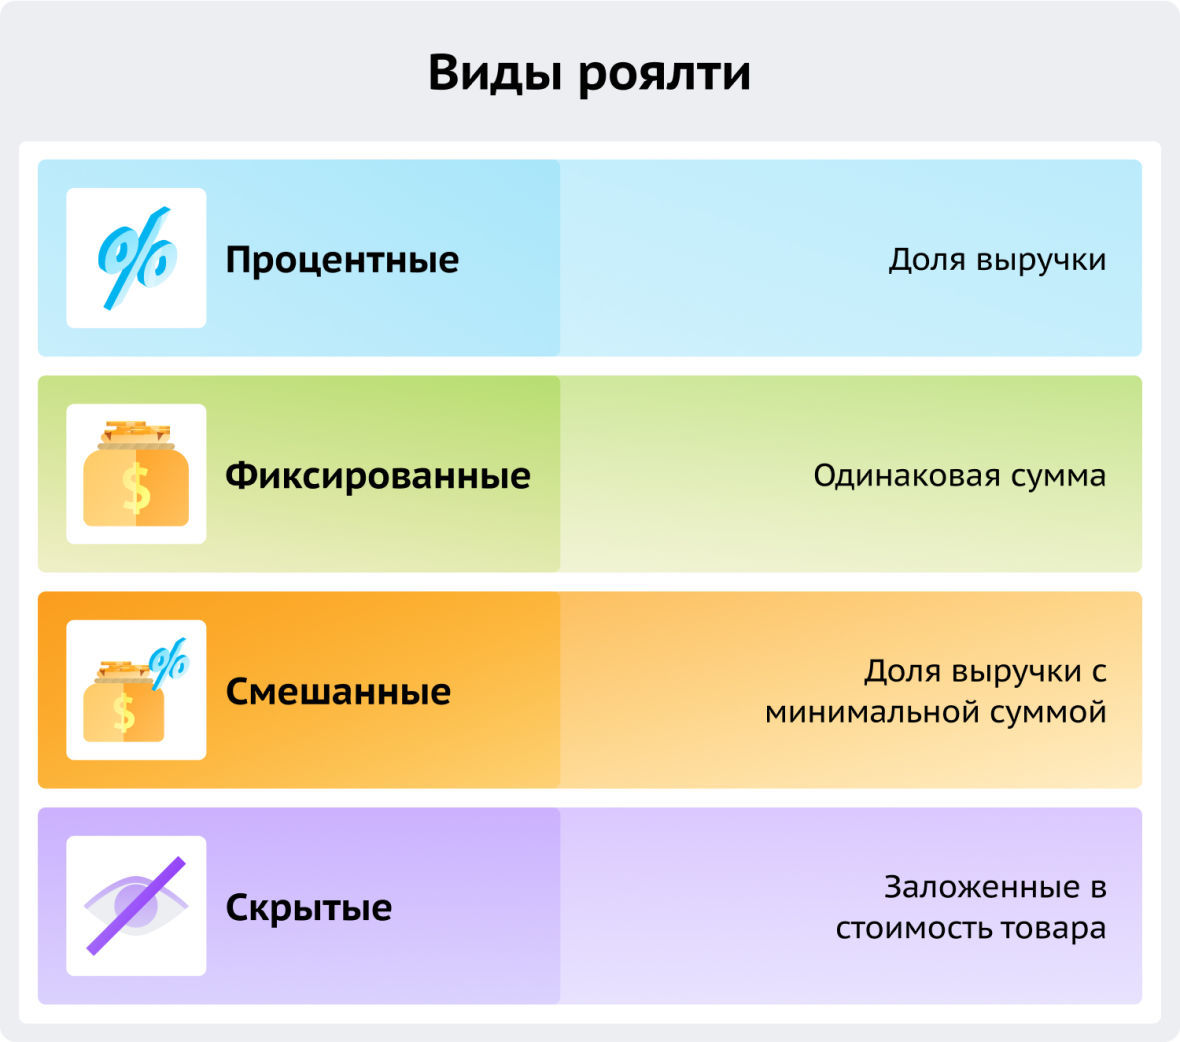
Роялті — це регулярна грошова винагорода, яку одна сторона (користувач) виплачує іншій (власнику прав) за право користування нематеріальними активами: брендом, технологією, патентом, авторським твором, комерційною інформацією тощо.
Якщо підприємець перебуває на спрощеній системі оподаткування, то роялті до складу його доходу не включається. Такий дохід є доходом фізичної особи та оподатковується за ставкою 18% податку на доходи … Детальніше на Taxer.ua.
Що таке роялті? Якщо зовсім просто, то роялті — це платежі, які отримує власник об’єкта прав інтелектуальної власності від того, хто цим об’єктом хоче тимчасов …
Тобто, музикантам, письменникам, художникам тощо. Хто має платити роялті авторам через ОКУ? Усі, хто використовує права інтелектуальної власності. Наприклад, за музику в кафе чи публічну декламацію віршів тощо.